

Contents
「売上は立っているのに、取引先からの入金がまだ先で資金繰りが苦しい」
「支払期限を過ぎても売掛金が支払われず、回収をどう進めればよいか分からない」
企業経営では、このような場面が生じることがあります。
その際に耳にすることがあるのが「ファクタリング」や「サービサー」です。
どちらも「債権」に関係する仕組みですが、目的は同じではありません。
大まかに整理すると、
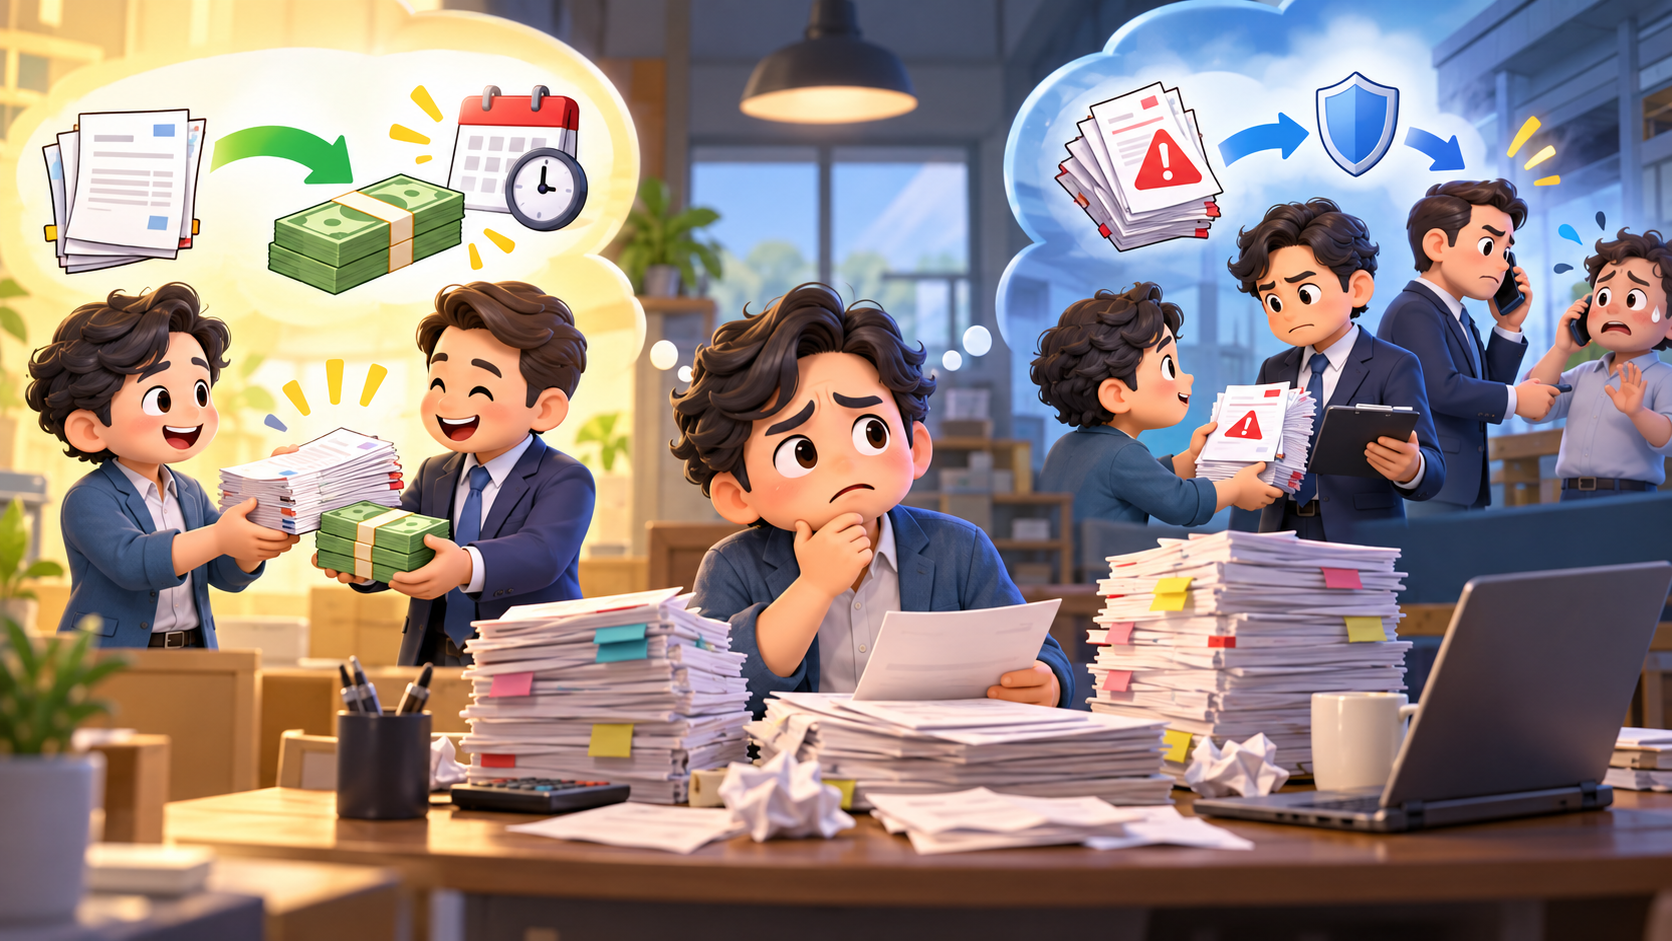
早期に資金化したい場合に問題となるのがファクタリング、未回収債権を管理・回収する場面で問題となるのがサービサー
です。
ただし、いずれも「使えば問題が解決する」というものではありません。
契約内容や対象となる債権によっては利用できない場合がありますし、ファクタリングについては、契約の実態によって貸金業に該当するおそれがある取引にも注意が必要です。
そこで今回は、企業が売掛金について対応を検討する際に知っておきたいポイントを整理します。
1.まず「早く現金化したい」のか「未回収金を回収したい」のかを分ける
最初に考えたいのは、自社が現在抱えている問題が何かです。
まだ支払期限は到来していないものの、
「売掛金の入金は2か月後だが、給与や仕入代金の支払いは今月必要である」
という問題であれば、主として資金繰りの問題です。
これに対し、
「既に支払期限を過ぎているにもかかわらず、取引先が売掛金を支払ってくれない」
という問題であれば、主として債権回収の問題です。
この区別をせずに、「売掛金について困っているから、とりあえずファクタリングや債権回収会社を探す」という進め方をすると、自社の課題に合わない手段を選択してしまうことがあります。
まずは、
資金化したいのか、それとも回収したいのか
を整理することが出発点です。
2.ファクタリングとは何か
一般的なファクタリングとは、企業が保有している売掛債権等をファクタリング事業者に譲渡し、支払期日前に資金化する仕組みです。
例えば、取引先に対する100万円の売掛金があり、その支払期限が2か月後である場合に、その債権を一定の手数料を差し引いた金額で譲渡し、支払期限を待たずに現金を確保するといった利用方法が考えられます。
そのため、ファクタリングは基本的には債権回収の方法というより、資金調達・資金繰りのための手段です。
ただし、利用する際には契約内容を十分に確認する必要があります。
特に注意したいのが、ファクタリングという名称を使用しながら、実質的には貸付けと評価される可能性のある取引です。
金融庁も、譲渡した債権が回収できなかった場合に、売主に買戻義務が課されている場合などについて、取引の実態によっては貸金業に該当するおそれがあるとして注意喚起しています。
また、手数料が高額であれば、一時的に資金を確保できても、その後の資金繰りをかえって悪化させることがあります。
したがって、
「今すぐ資金が必要だから」
という理由だけで契約を決めるのではなく、
手数料はいくらか、債権が回収できなかった場合に誰がリスクを負うのか、買戻しや償還に関する義務がないか、といった契約条件を確認する必要があります。
3.取引先との契約関係にも注意する
もう一つ確認しておきたいのが、売掛先との契約です。
ファクタリングでは債権を第三者に譲渡するため、もともとの取引契約に債権譲渡に関する定めが存在しないかを確認する必要があります。
民法上、債権譲渡を制限する合意が存在するからといって当然に債権譲渡そのものが無効になるわけではありません。
しかし、だからといって契約上の問題が生じないという意味ではありません。
取引先との基本契約、債権譲渡に関する条項、通知の要否、今後の取引関係への影響なども含めて検討する必要があります。
ファクタリングを利用できるかどうかは、ファクタリング会社との契約だけを確認すればよいわけではない点に注意が必要です。
4.サービサーとは何か
一方、「サービサー」とは、法務大臣の許可を受けて、一定の金銭債権について管理・回収を行う債権回収会社です。
ファクタリングとは異なり、主として債権の管理・回収に関わる仕組みです。
ただし、ここで重要なのは、
どのような債権でもサービサーに回収を依頼できるわけではない
という点です。
サービサーが債権管理回収業として取り扱うことができるのは、サービサー法に定められた「特定金銭債権」です。
そのため、
「取引先が売掛金を支払ってくれないので、サービサーに回収を依頼しよう」
と単純に考えることはできません。
自社が保有する債権が制度上の対象となるのか、どのような回収手段を利用できるのかを確認する必要があります。
また、法務大臣の許可を受けた債権回収会社については、法務省が一覧を公表しています。
「債権回収会社」と名乗っているというだけで判断せず、必要に応じて許可の有無を確認することも重要です。
5.未回収の売掛金であれば、別の回収方法も検討する
支払期限を過ぎた売掛金について問題になっているのであれば、ファクタリングやサービサーだけが選択肢ではありません。
まずは、
請求書や契約書の内容、支払期限、相手方が支払わない理由、相手方の資力、今後も取引を継続するのか
といった事情を確認する必要があります。
そのうえで、督促、内容証明郵便、交渉、支払督促、訴訟、仮差押えその他の法的手続を検討することになります。
重要なのは、「回収方法として何があるか」を先に決めることではありません。
自社の債権について、回収可能性と取引関係を踏まえ、どこまでコストと時間をかけるべきかを判断することです。
6.「使えるか」ではなく「自社にとって適切か」で判断する
ファクタリングもサービサーも、適切な場面で利用すれば企業経営上有用な仕組みです。
しかし、
「ファクタリングという制度があるから利用する」
「債権回収会社があるから回収を任せる」
という順番で考えることはおすすめできません。
まず確認すべきなのは、
自社が今困っているのは「資金繰り」なのか、「債権回収」なのか。
そのうえで、その問題を解決するための選択肢の一つとしてファクタリングやサービサーを検討する、という順番が重要です。
特に資金繰りが厳しい場面や、長期間売掛金が回収できていない場面では、経営者として早く結論を出したいという心理が働きます。
しかし、このようなときほど、
「この契約を締結してよいのか」
「この条件を受け入れてよいのか」
「この債権について、どの回収方法を選択すべきなのか」
を一度整理することが重要です。
契約を締結した後や回収手続を進めた後では、選択肢が狭くなることもあります。
行動を起こす前に、自社の目的、契約条件、法的リスクを整理したうえで判断する。
これが、ファクタリングや債権回収を検討する際の重要なポイントです。
※本記事は一般的な情報提供を目的とするものであり、個別の事案に関する法的助言ではありません。具体的な契約内容や債権の状況によって判断は異なります。
|
|
 弁護士 湯原伸一